Numéraire, apport en nature, incorporation de réserves ou compensation de créances : comprendre les modalités d’une augmentation de capital, la décision à prendre et ses effets sur la participation de chaque associé.
Augmentation de capital : modalités, décision et conséquences pour les associés
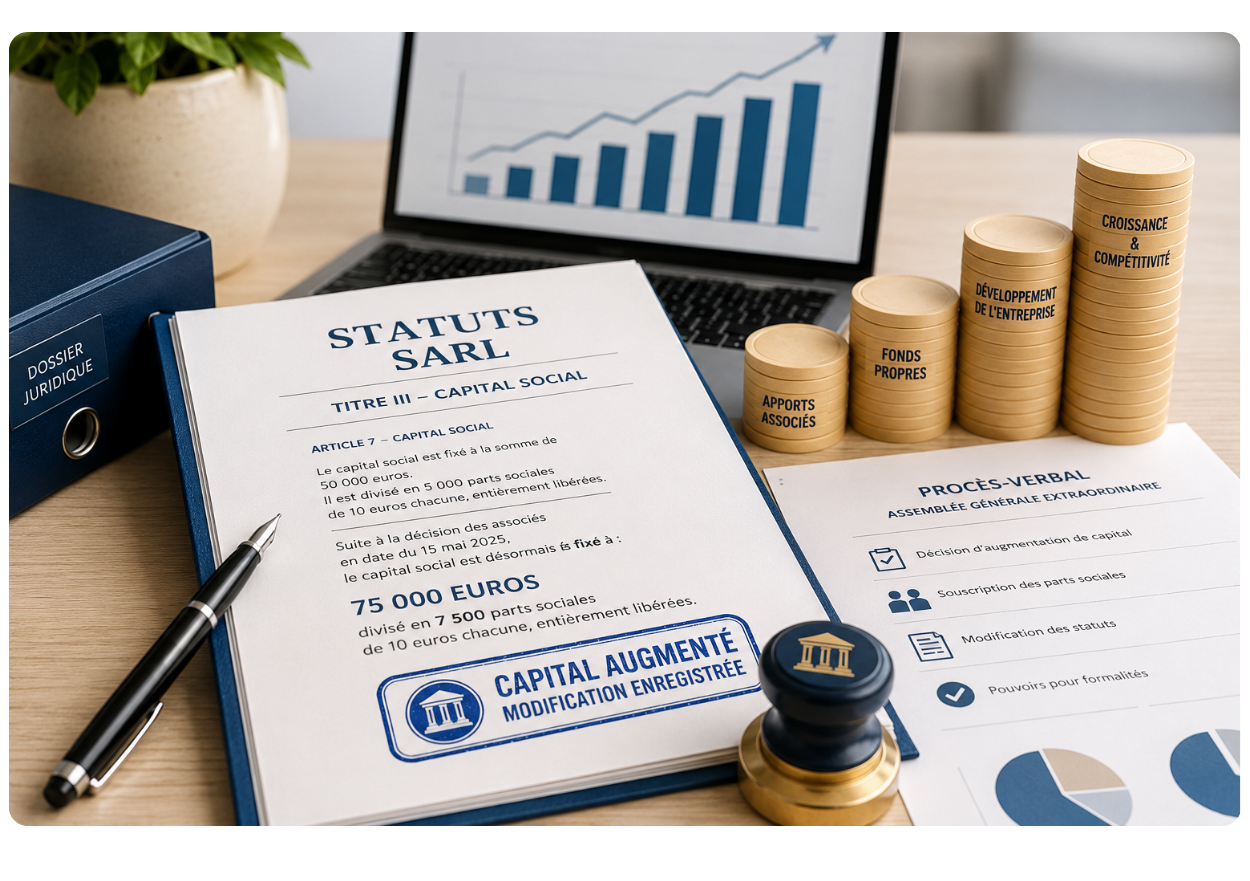
Une augmentation de capital consiste à relever le capital social d’une société, soit en émettant de nouveaux titres, soit en augmentant la valeur nominale des titres existants. Elle sert à financer un projet, renforcer les fonds propres ou faire entrer de nouveaux investisseurs. Elle se décide en assemblée générale extraordinaire, entraîne une modification des statuts et, selon les cas, ouvre aux associés un droit préférentiel de souscription.
- Décision : assemblée générale extraordinaire, majorités fixées par la loi ou par les statuts.
- Modalités : numéraire, nature, incorporation de réserves, compensation de créances.
- Effet principal : dilution des associés qui ne suivent pas l’opération.
- Fiscalité : plus de droits d’enregistrement sur les apports en numéraire depuis 2021.
Un dirigeant qui prépare cette opération ne cherche pas un cours de droit. Il veut savoir ce qu’elle change vraiment : combien elle rapporte, qui décide, ce que chaque associé risque de perdre et quelles pièces doivent être produites. Ce guide reprend ces questions dans l’ordre, avec les arbitrages à connaître et les erreurs qui fragilisent une opération par ailleurs simple.
Sommaire
Augmentation de capital : ce que l’opération modifie dans la société
Le capital social correspond à la somme des apports réunis par les associés. L’augmentation de capital consiste à en relever le montant, selon deux logiques très différentes. La première passe par l’émission de titres nouveaux, parts sociales ou actions, souscrits au moyen d’apports extérieurs. La seconde consiste à élever la valeur nominale des titres déjà en circulation, ce qui n’apporte aucune ressource nouvelle à l’entreprise.
Un exemple simple fixe les idées. Une société dotée de 10 000 euros de capital, divisée en 1 000 parts de 10 euros, crée 1 000 parts supplémentaires au même prix. Après l’opération, le capital atteint 20 000 euros et le nombre de titres passe à 2 000. Tout associé qui n’a pas souscrit voit mécaniquement sa quote-part diminuer de moitié, sans avoir rien cédé.
Deux familles d’opérations doivent donc être distinguées. L’augmentation dite réelle fait entrer des ressources : argent, biens, créances. L’augmentation par incorporation de réserves se contente de transférer vers le capital des fonds propres déjà présents. Rien n’entre dans les caisses. Pourtant, la structure du capital change, et parfois la répartition du pouvoir avec elle.
Pourquoi une entreprise décide d’augmenter son capital
La première raison est le financement. Renforcer les fonds propres évite d’alourdir la dette et rassure les banques, qui examinent le haut de bilan avant d’ouvrir une ligne de crédit. Beaucoup de dirigeants découvrent trop tard que la croissance se finance d’abord par la marge et par la gestion du besoin en fonds de roulement. Quand ces leviers sont épuisés, l’ouverture du capital redevient une option crédible. Pour cadrer ce raisonnement en amont, une réflexion structurée aide, comme celle proposée dans notre guide pour bien Comment se lancer dans un business.
Viennent ensuite trois motivations fréquentes. Le renforcement des fonds propres, lorsqu’une société est sous-capitalisée au regard de son activité. L’entrée d’investisseurs, qui apportent de l’argent mais aussi un réseau et une méthode. Le redressement, quand la trésorerie manque et que les associés préfèrent recapitaliser plutôt que de laisser filer l’entreprise.
Un quatrième cas mérite une mention : l’actionnariat salarié. En octobre 2026, un grand groupe français a bouclé sa dixième augmentation de capital réservée à ses collaborateurs, avec plus de 2 500 souscripteurs répartis dans 15 pays, 40,8 millions d’euros levés et une décote de 30 % sur le prix de l’action. L’opération sert alors autant à renforcer les fonds propres qu’à fidéliser les équipes.
Une entreprise qui prépare ce type de mouvement gagne aussi à situer sa trajectoire dans son environnement. Les dynamiques locales, l’emploi et les investissements observés sur un bassin se lisent à travers des repères comme ceux rassemblés dans notre analyse Territoire entreprise, utiles pour argumenter un dossier auprès d’un financeur ou d’un partenaire bancaire.
Les quatre modalités d’une augmentation de capital, comparées
Le choix de la modalité détermine la procédure, le coût, le risque juridique et ce que la société reçoit réellement.
| Modalité | Ce que reçoit la société | Point de vigilance principal |
|---|---|---|
| Apport en numéraire | De l’argent frais versé sur un compte dédié | Droit préférentiel de souscription et libération du capital |
| Apport en nature | Un bien, des titres ou un droit évalué | Intervention d’un commissaire aux apports |
| Incorporation de réserves | Aucune ressource nouvelle | Accord des associés souvent plus exigeant qu’une majorité simple |
| Compensation de créances | L’extinction d’une dette de la société | Valorisation de la créance et formalisme comptable |
L’apport en numéraire reste la voie la plus fréquente. Les fonds sont déposés auprès d’un établissement bancaire, qui délivre un certificat de dépositaire. Ce document conditionne la réalisation définitive de l’opération. Les sommes demeurent bloquées jusqu’à l’accomplissement des formalités, et certaines obligations de dépôt s’appliquent dans un délai court, de l’ordre de huit jours selon les cas.
L’apport en nature demande davantage de préparation. Un commissaire aux apports est désigné pour évaluer le bien apporté, sauf dispense dans les situations prévues par les textes. Son rapport est mis à disposition des associés avant la décision. Sans cette étape, l’opération reste fragile et peut être contestée plusieurs mois plus tard.
Le compte courant d’associé occupe une place à part. Il est courant qu’un dirigeant ait financé sa société par ce biais. Transformer tout ou partie de ce compte en capital, par compensation de créances, assainit le bilan et convertit une dette en fonds propres. L’opération suppose une créance certaine, liquide et exigible, ainsi qu’un formalisme rigoureux.
Décider l’opération : majorités, agrément et droit préférentiel de souscription
Toute augmentation de capital suppose une modification des statuts. Elle est donc votée en assemblée générale extraordinaire, sur la base d’un rapport présentant l’opération et son intérêt pour la société. La convocation, l’ordre du jour et le procès-verbal doivent être soignés : c’est sur ces pièces que repose la solidité de l’ensemble.
Les majorités varient fortement. Dans une SARL constituée après le 4 août 2005, la modification des statuts est décidée par les associés représentant au moins les deux tiers des parts. Pour une SARL créée avant cette date, le seuil monte aux trois quarts des parts, sauf clause statutaire contraire. L’incorporation de réserves obéit à des exigences plus lourdes encore, qui peuvent aller jusqu’à l’unanimité.
Le droit préférentiel de souscription (DPS) protège les associés en place. Il leur permet de souscrire aux titres nouveaux à proportion de leur participation, donc de ne pas être dilués. Ce droit est cessible et peut être écarté, mais uniquement par une décision explicite prise dans les formes. Sa suppression change tout : elle ouvre la porte à un investisseur désigné, au prix d’une dilution assumée par les autres.
Reste la question de l’entrée de tiers. Une clause d’agrément, fréquente dans les SARL, impose l’accord des associés sur tout nouvel entrant. Elle protège le groupe existant, mais elle peut aussi bloquer une levée de fonds au pire moment. Mieux vaut relire les statuts avant d’ouvrir des discussions avec un investisseur.
La protection des minoritaires ne s’arrête pas là. Les textes et la jurisprudence encadrent l’usage de la majorité, notamment lorsque la décision rompt l’égalité entre associés ou contredit l’intérêt social. Les arbitrages fiscaux, eux, se jouent ailleurs : ils relèvent d’une réflexion plus large sur l’Optimisation fiscale pour entreprises, qui dépasse la seule opération sur le capital.
SARL, SAS, SA et société civile : la procédure change de forme en forme
| Forme sociale | Organe décisionnaire | Majorité de référence | Particularité |
|---|---|---|---|
| SARL créée après le 4 août 2005 | Assemblée générale extraordinaire | Deux tiers des parts | Clause d’agrément fréquente |
| SARL créée avant le 4 août 2005 | Assemblée générale extraordinaire | Trois quarts des parts | Sauf clause statutaire plus souple |
| SAS | Selon les statuts | Fixée par les statuts | Grande liberté contractuelle |
| SA | Assemblée générale extraordinaire | Deux tiers des voix, avec quorum | Rapports obligatoires et formalisme renforcé |
| Société civile | Assemblée générale | Souvent l’unanimité | Régime propre à chaque statut |
Dans une SAS, la liberté statutaire domine. Les statuts fixent l’organe compétent, la majorité requise et les modalités de consultation. En l’absence de stipulation précise, des règles supplétives s’appliquent, et il faut les vérifier avant de convoquer qui que ce soit. C’est la principale différence avec la SARL, où le cadre légal est plus directif et laisse moins de marge de négociation.
Dans une SA, la compétence appartient à l’assemblée générale extraordinaire, avec un formalisme nettement plus lourd : rapport du conseil, rapport des commissaires aux comptes, règles de quorum et de majorité. Les sociétés civiles fonctionnent selon un régime distinct, souvent plus souple sur la forme, mais l’unanimité y est fréquemment requise dès que la décision touche à la répartition des droits entre associés.
Coûts, fiscalité et dilution : le calcul à ne pas rater
Depuis le 1er janvier 2021, les augmentations de capital par apport en numéraire ne supportent plus de droits d’enregistrement. Cette suppression a réellement simplifié l’opération pour les petites structures. Elle ne couvre pas toutes les situations : les apports en nature et certaines opérations particulières restent soumis à des droits fixes, qu’il faut intégrer au budget prévisionnel.
Les frais visibles demeurent modestes dans les cas simples. Comptez de l’ordre de 550 euros pour l’annonce légale et les formalités de greffe, hors honoraires de conseil. Le coût véritable se situe ailleurs : dans le temps passé, dans la rédaction des actes et dans les erreurs de procédure qu’il faut corriger après coup, parfois en reprenant toute l’assemblée.
Vient ensuite la dilution, souvent mal anticipée. Reprenons l’exemple précédent. Un associé détient 30 % d’une société qui compte 1 000 parts. Une augmentation de capital crée 1 000 parts nouvelles, souscrites par un investisseur. S’il ne participe pas, il conserve 300 parts sur 2 000, soit 15 %. Sa participation est divisée par deux sans qu’il ait cédé le moindre titre.
La prime d’émission corrige partiellement cet effet. Si l’investisseur paie chaque part bien au-dessus de sa valeur nominale, la différence alimente les fonds propres et ne profite pas aux nouveaux venus au détriment des anciens. C’est un mécanisme de rééquilibrage, pas une protection absolue.
Un associé qui renonce à suivre l’opération peut aussi redéployer son épargne ailleurs. Certains se tournent vers des actifs tangibles, par exemple du côté du marché des grands crus, comme l’explique notre dossier Comment investir dans le vin. D’autres préfèrent mesurer la performance de long terme à l’aune d’un indice de rendement total, à l’image du CAC40 GR, qui réintègre les dividendes versés.
Il existe par ailleurs des dispositifs d’incitation à l’investissement au capital des PME, comme la réduction d’impôt IR-PME, héritière du dispositif Madelin. Le taux et les conditions évoluent au fil des lois de finances, et supposent notamment une durée de conservation des titres. Avant d’annoncer un avantage fiscal à un investisseur, mieux vaut donc vérifier la version applicable à l’année de souscription.
Prime d’émission, accordéon et apports en nature : les points de vigilance
La prime d’émission correspond à la différence entre le prix de souscription et la valeur nominale du titre. Elle protège les associés historiques en compensant la valeur des réserves accumulées et du travail déjà réalisé. Elle n’a rien d’obligatoire, mais son absence dans une société valorisée crée un déséquilibre évident entre entrants et anciens.
La technique de l’accordéon combine une réduction de capital, destinée à absorber des pertes, et une augmentation simultanée réservée à un ou plusieurs associés. Elle permet de remettre les compteurs à zéro et de reconstruire la répartition du capital. Elle est puissante, donc surveillée : les minoritaires y voient souvent une manœuvre d’éviction. La motivation économique doit être documentée, chiffrée et expliquée dans le rapport.
Les apports en nature exigent un formalisme spécifique, avec un commissaire aux apports et un rapport tenu à disposition avant la décision. Les apports de titres, fréquents dans les rapprochements de sociétés, demandent une évaluation solide, car l’administration fiscale peut contester la valeur retenue. Un rapport bâclé fragilise l’ensemble de l’opération pendant des années.
Un dernier point concerne la vie personnelle des associés. Lorsqu’un titre est souscrit avec des fonds communs et que le conjoint n’a pas été informé, celui-ci peut revendiquer la moitié des titres souscrits. Une renonciation écrite permet d’éviter la difficulté. Le partenaire de Pacs bénéficie, dans certaines configurations, d’une protection comparable. Ce détail est presque toujours oublié, et il coûte cher en cas de contentieux.
Formalités et calendrier : la marche à suivre, étape par étape
L’ordre des opérations n’est pas neutre. Voici la séquence habituelle dans les situations courantes.
- Relire les statuts : majorité applicable, clause d’agrément, existence d’un droit préférentiel de souscription.
- Établir les rapports obligatoires, notamment en cas d’apport en nature ou de suppression du DPS.
- Convoquer l’assemblée générale extraordinaire avec un ordre du jour précis.
- En numéraire, déposer les fonds sur un compte dédié et obtenir le certificat de dépositaire.
- Constater la réalisation de l’augmentation de capital dans le procès-verbal.
- Modifier les statuts et mettre à jour le registre des titres.
- Déposer les pièces au greffe et publier l’annonce légale.
Les erreurs les plus fréquentes tiennent à trois points. Une majorité mal calculée, en oubliant les règles applicables aux SARL antérieures au 4 août 2005. Un dépôt de fonds sans certificat de dépositaire, qui fragilise la réalisation. Une résolution qui ne mentionne pas le sort du droit préférentiel de souscription, ce qui ouvre la voie à une contestation. Ajoutez la libération du capital : une fraction du nominal doit être versée à la souscription, le solde étant appelé dans un délai qui ne peut excéder cinq ans.
Une augmentation de capital peut-elle se décider sans assemblée générale ?
Non, dans les cas courants. L’opération modifie les statuts, ce qui suppose une décision collective prise en assemblée générale extraordinaire. Des délégations de compétence existent, notamment dans les sociétés anonymes et dans certaines SAS, mais elles répondent à des conditions strictes et doivent être prévues par les statuts.
Que se passe-t-il si un associé n’exerce pas son droit préférentiel de souscription ?
Sa participation est diluée à hauteur des titres souscrits par d’autres. Le DPS n’est pas une obligation : il peut ne pas être exercé, être cédé lorsque la loi ou les statuts l’autorisent, ou faire l’objet d’une renonciation. En revanche, la suppression pure et simple du droit pour tous les associés exige une décision spécifique et motivée.
Peut-on augmenter le capital social sans faire entrer d’argent frais ?
Oui. L’incorporation de réserves, de bénéfices ou de comptes courants d’associés relève le capital sans apport extérieur. L’objectif est alors comptable ou statutaire : consolider les fonds propres, respecter un ratio exigé par un financeur ou rééquilibrer la répartition des droits entre associés.
Dans quel délai les apports en numéraire doivent-ils être libérés ?
Une fraction de la valeur nominale doit être versée à la souscription, le reste étant appelé dans un délai qui ne peut excéder cinq ans. Les fonds restent bloqués auprès de l’établissement dépositaire jusqu’à la réalisation effective de l’opération, et ce blocage ne peut se prolonger au-delà de six mois.
Quel est l’effet d’une augmentation de capital sur un associé minoritaire ?
Deux effets se combinent : la dilution de sa participation s’il ne souscrit pas, et le risque de voir le centre de gravité du pouvoir se déplacer vers les nouveaux entrants. Le droit préférentiel de souscription, la clause d’agrément et une prime d’émission correctement calibrée constituent ses principales protections.
Les apports en numéraire supportent-ils des droits d’enregistrement ?
Non, ces droits ont été supprimés pour les augmentations de capital par apport en numéraire au 1er janvier 2021. Les apports en nature et certaines opérations particulières restent en revanche soumis à des droits fixes, qu’il faut intégrer au budget avant de lancer les démarches.
À lire aussi : Habilec 7 : le logiciel de formation théorique à l’habilitation électrique expliqué