Tarifs observés, obligation d’assurance, choix de la formule et leviers d’économie : le guide pour assurer un quad à petit prix sans négliger la garantie du pilote.
Assurance quad pas chère : payer le juste prix pour son quadricycle
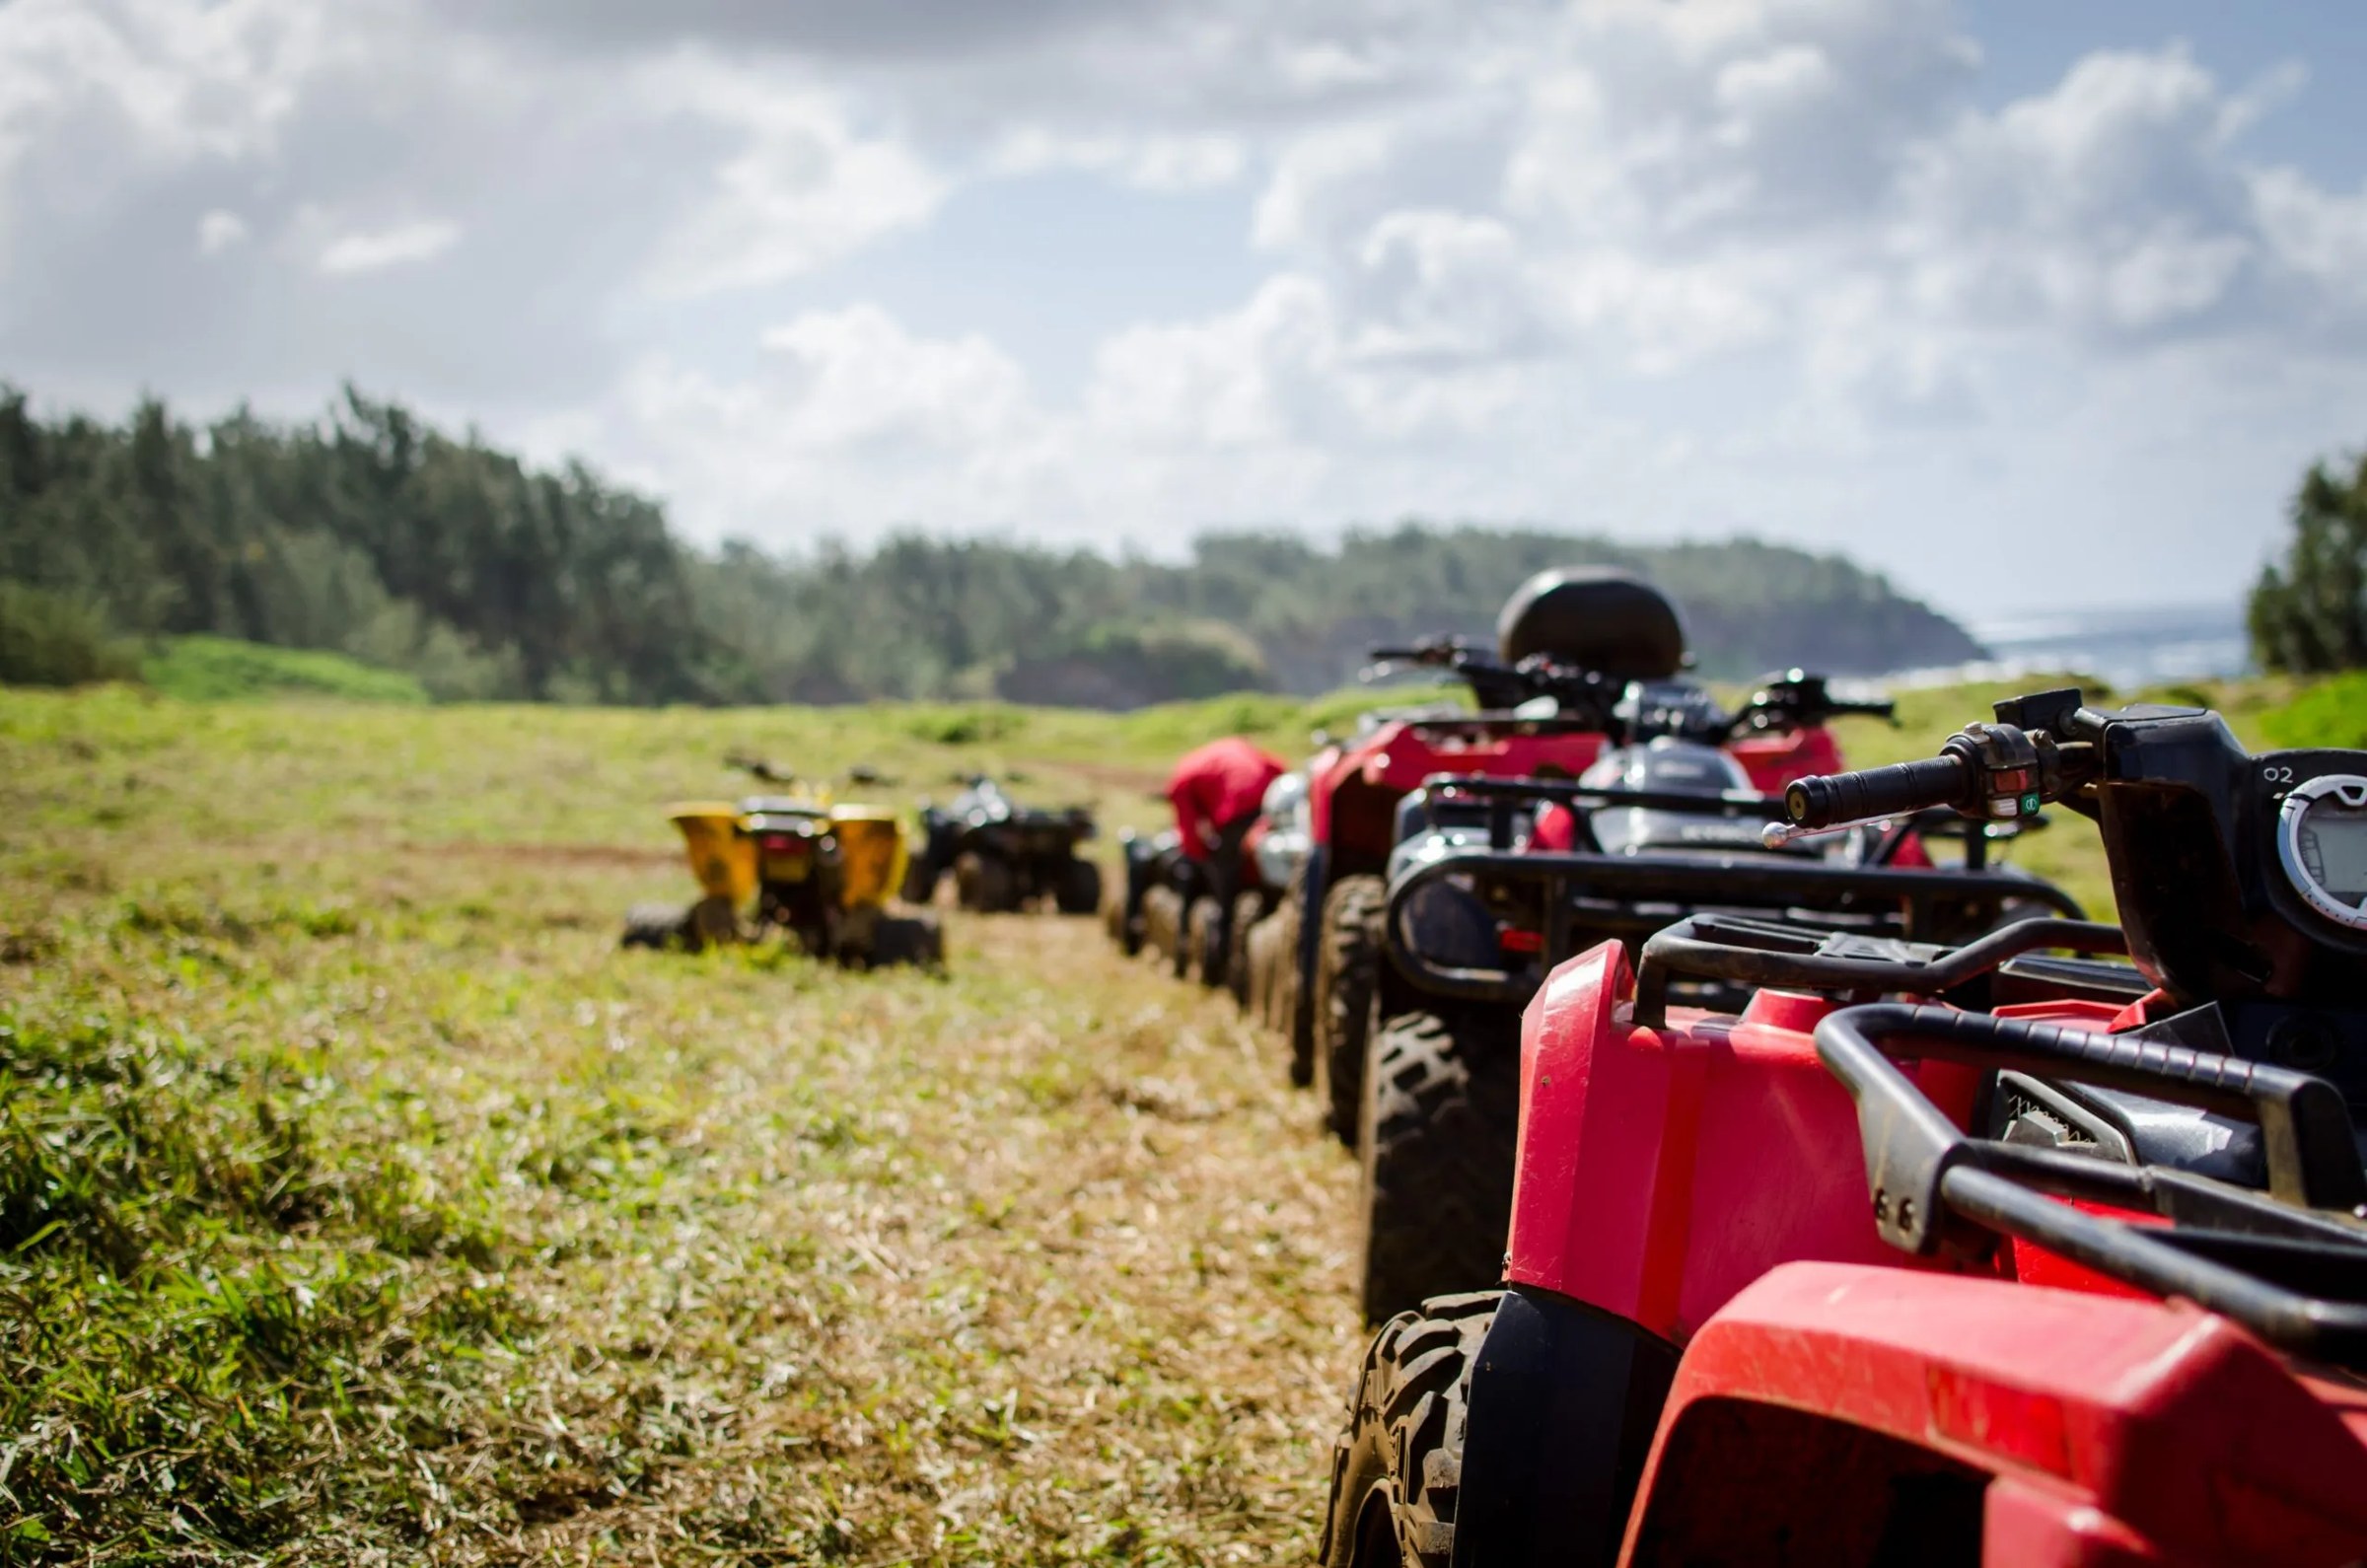
Une assurance quad pas chère, c’est d’abord une formule au tiers pour un quad homologué : comptez en général de 100 à 300 € par an selon le profil, contre 400 à plus de 1 000 € en tous risques. Pour payer moins sans vous exposer, gardez la garantie du pilote, choisissez une franchise adaptée, déclarez un garage fermé et un antivol agréé, puis comparez plusieurs devis à garanties identiques.
Chercher une assurance quad pas chère revient souvent à taper le tarif le plus bas dans un comparateur. Le réflexe se comprend, mais il oublie une réalité : sur un quad, le pilote est exposé, la machine attire les voleurs et l’usage varie énormément d’un propriétaire à l’autre. La bonne cotisation est celle qui correspond à votre pratique réelle, pas celle qui s’affiche en premier.
Ce guide détaille les tarifs observés, l’obligation légale, les critères qui font monter ou baisser la prime et les économies qui se retournent contre vous le jour d’un accident.
Sommaire
Combien coûte l’assurance d’un quad en France
Les montants ci-dessous sont des ordres de grandeur constatés sur des devis de particuliers. Ils varient selon la région, l’âge du conducteur, son historique et la valeur du véhicule : ils servent de repère, pas de grille officielle.
| Formule | Ce qu’elle couvre | Fourchette annuelle indicative |
|---|---|---|
| Tiers simple | Responsabilité civile, souvent défense et recours | 100 à 300 € |
| Tiers étendu | Tiers + vol, incendie, parfois bris de pièces | 200 à 500 € |
| Tous risques | Dommages au quad même si vous êtes responsable | 400 à 1 000 € et plus |
| Option garantie du pilote | Blessures du conducteur responsable | 30 à 120 € en supplément |
Un quad de 50 cm³ conduit par un adulte expérimenté et assuré au tiers se situe en bas de tableau. Un modèle sportif de forte cylindrée, récent, confié à un conducteur novice et garé dans la rue grimpe très vite vers le haut de la fourchette, voire au-delà.
L’obligation d’assurance pour un quad, homologué ou non
Un quad est un véhicule terrestre à moteur. À ce titre, le Code des assurances impose au minimum une garantie de responsabilité civile, qui indemnise les dommages causés aux autres : piétons, passagers, autres usagers, biens matériels. Cette règle vaut dès que le véhicule est en état de rouler, même s’il reste au garage une partie de l’année.
Les quads homologués pour la route relèvent de deux catégories principales. Le quadricycle léger (L6e), limité à 45 km/h, se conduit dès 14 ans avec le permis AM. Le quadricycle lourd (L7e) demande le permis B1 dès 16 ans ou le permis B. Les modèles non homologués, destinés au tout-terrain ou aux circuits, restent eux aussi soumis à une obligation de couverture lorsqu’ils circulent, y compris sur un terrain privé ouvert à d’autres personnes.
Rouler sans assurance expose à une amende pouvant atteindre 3 750 €, à une suspension de permis et à l’immobilisation du véhicule. En cas d’accident, le Fonds de garantie indemnise les victimes, puis se retourne contre le conducteur fautif pour récupérer les sommes versées, ce qui peut représenter des montants considérables.
Ce que l’assureur regarde avant de chiffrer votre quad
Deux personnes qui assurent le même modèle peuvent recevoir des devis du simple au triple. L’écart vient d’une série de critères que chaque compagnie pondère à sa manière :
- L’âge et l’ancienneté de permis : un conducteur novice supporte une surprime encadrée, qui diminue chaque année sans sinistre responsable.
- Le coefficient bonus-malus : il s’applique aux quads homologués comme aux voitures.
- La cylindrée et la puissance : un 700 cm³ sportif n’a pas le même profil de risque qu’un 50 cm³ de balade.
- La valeur et l’âge du quad : elles pèsent surtout dans les formules qui couvrent le vol et les dommages.
- Le lieu de stationnement : garage fermé, cour privée ou voie publique, et la commune de résidence.
- L’usage déclaré : trajets quotidiens, loisir le week-end, randonnée encadrée ou travaux agricoles.
- Les antécédents : sinistres, résiliations par un ancien assureur, suspensions de permis.
Certains de ces critères ne bougent pas, comme votre âge. D’autres dépendent de choix que vous pouvez faire dès la souscription, et c’est là que se trouve la marge.
Tiers, intermédiaire ou tous risques : faire correspondre la formule à l’usage
La formule au tiers suffit pour un quad ancien, de faible valeur, sorti quelques fois par mois. Si la machine est volée ou abîmée dans une chute, vous assumez la perte, mais elle reste limitée. Pour ce profil, payer une formule complète revient à assurer un bien qui ne vaut presque plus rien.
Le tiers étendu devient intéressant dès que le vol est un vrai sujet. Les quads figurent parmi les véhicules les plus convoités, car ils se chargent facilement sur une remorque et se revendent en pièces. Ajouter la garantie vol et incendie coûte souvent moins que la valeur d’un seul train de pneus ou d’une réparation de carénage.
Le tous risques se justifie pour un quad récent ou financé à crédit. L’organisme prêteur l’exige parfois, et une seule sortie de piste peut coûter plusieurs milliers d’euros de pièces. Dans ce cas, l’économie se cherche plutôt sur le niveau de franchise que sur le choix de la formule.
Sept leviers pour faire baisser la prime de votre quad
- Relever la franchise sur les dommages et le vol, à condition de pouvoir sortir cette somme sans difficulté le jour venu.
- Installer un antivol agréé (bloque-disque, chaîne homologuée, traceur GPS) : plusieurs assureurs accordent une réduction, et certains l’exigent pour couvrir le vol.
- Déclarer un stationnement en garage fermé, uniquement si c’est la réalité : une fausse déclaration peut entraîner un refus d’indemnisation.
- Faire valoir votre bonus auto : aucune règle n’oblige l’assureur à le reprendre, mais beaucoup en tiennent compte pour un deuxième véhicule.
- Regrouper vos contrats (voiture, habitation, deux-roues) chez un même assureur pour obtenir une remise multi-contrats.
- Choisir un kilométrage limité si le quad sort surtout le week-end, lorsque la compagnie le propose.
- Payer annuellement plutôt qu’au mois, ce qui évite parfois des frais de fractionnement.
Une formation au pilotage tout-terrain peut aussi jouer en votre faveur auprès de certaines compagnies, et elle réduit surtout le risque de chute, ce qui protège votre bonus sur la durée.
Comparer des devis de quad à garanties égales
Un devis à 150 € et un autre à 260 € ne parlent pas forcément du même contrat. Le premier exclut peut-être la garantie du pilote, plafonne l’équipement à 300 € ou applique une franchise vol de 1 000 €. Le second inclut parfois l’assistance dès le domicile, utile quand un quad tombe en panne au fond d’un chemin forestier.
La méthode la plus fiable consiste à fixer d’abord votre socle (formule, franchise maximale acceptable, garantie du pilote, usage déclaré), puis à demander des tarifs sur cette base exacte. Avant de signer, mettre plusieurs options côte à côte avec les mêmes paramètres révèle où se situe vraiment l’écart de prix, et si la différence tient à une garantie qui vous concerne ou à une ligne dont vous n’aurez jamais besoin.
Relisez ensuite les conditions générales sur quatre points : les exclusions liées au tout-terrain, la définition du conducteur autorisé, le plafond de la garantie équipement et les conditions exigées pour le vol (antivol, lieu de remisage).
Les économies qui se paient le jour d’un accident
La première concerne la garantie du pilote. Avec un contrat au tiers sans cette option, vos propres blessures ne sont pas indemnisées si vous êtes responsable ou si vous chutez seul. Or, sur un quad, l’accident sans tiers est fréquent : un renversement dans une pente, une ornière mal jugée. Les frais de santé restants, une perte de revenus ou une invalidité peuvent alors peser lourd. Quelques dizaines d’euros par an pour cette garantie restent l’un des meilleurs rapports coût et protection du contrat.
Deuxième piège : la pratique sportive. La plupart des contrats excluent les compétitions, les entraînements sur circuit et parfois les randonnées chronométrées. Si vous participez à ce type d’événement, une couverture spécifique, souvent proposée par l’organisateur ou la fédération, devient nécessaire.
Enfin, le prêt du quad. Un ami ou un adolescent qui prend le guidon sans être déclaré peut déclencher une franchise supplémentaire, voire un refus de prise en charge pour ses dommages. Mieux vaut vérifier la clause conducteur avant de confier les clés.
Situations particulières pour assurer un quad à petit prix
Un quad non homologué utilisé seulement sur un terrain privé doit-il être assuré ?
Une responsabilité civile reste vivement conseillée et, selon les circonstances, obligatoire : la jurisprudence considère qu’un véhicule à moteur reste soumis à l’obligation d’assurance même hors de la voie publique. Des contrats spécifiques existent pour les engins non homologués, à des tarifs souvent modestes.
Le bonus de ma voiture peut-il faire baisser le prix de mon quad ?
Il peut jouer, sans automatisme. Chaque véhicule a son propre coefficient, mais de nombreux assureurs reprennent celui de votre voiture pour fixer le point de départ du quad, surtout si les deux contrats sont chez eux.
Peut-on réduire ses garanties pendant l’hiver ?
Certaines compagnies proposent une formule d’hivernage : la responsabilité civile et la garantie vol sont maintenues, les autres garanties sont suspendues pendant les mois sans sortie. La cotisation baisse en proportion. Supprimer toute couverture n’est pas une bonne idée, car un incendie au garage ou un vol peut survenir à l’arrêt.
Un conducteur de 16 ans paie-t-il forcément beaucoup plus cher ?
La surprime des conducteurs novices s’applique, mais elle reste plafonnée et décroît chaque année sans accident responsable. Le choix d’un quadricycle léger peu puissant, un antivol sérieux et une conduite accompagnée de formation limitent sensiblement la note.
Peut-on changer d’assureur quad avant l’échéance ?
Après un an de contrat, la loi permet de résilier à tout moment, sans frais ni justificatif. Le nouvel assureur peut se charger des formalités, ce qui évite toute période sans couverture.
Un quad bien assuré pour un prix raisonnable se construit en partant de votre pratique, puis en ajustant franchise, antivol et options. Le tarif le plus bas n’a d’intérêt que s’il protège encore le pilote et la machine le jour où la sortie tourne mal.