Stellantis a publié une perte nette de 22,3 milliards d’euros au titre de 2025, portée par 25,4 milliards de charges exceptionnelles liées au frein sur l’électrique. Explications, impact boursier et perspectives.
Perte Stellantis : anatomie d’une perte nette de 22,3 milliards d’euros
La perte de Stellantis atteint 22,3 milliards d’euros au titre de l’exercice 2025, pour un chiffre d’affaires net de 153,5 milliards d’euros en recul de 2 %. Elle provient presque entièrement de 25,4 milliards d’euros de charges exceptionnelles liées au coup de frein sur les véhicules électriques, et non d’une activité déficitaire. Aucun dividende n’a été versé au titre de 2025. Dès le deuxième trimestre 2026, le groupe est revenu à un bénéfice net de 293 millions d’euros.
Publiés le 26 février 2026, les comptes de l’exercice 2025 ont placé Stellantis dans une catégorie à part dans l’histoire économique française. Le constructeur affiche une perte nette de 22,3 milliards d’euros, un montant qui n’a été dépassé qu’une seule fois par un groupe tricolore. Cette annonce a relancé les questions sur la stratégie électrique du groupe, sur la valeur de son titre en Bourse et sur la solidité de son modèle industriel. Les lignes qui suivent reprennent les faits, les chiffres publiés et les mécanismes qui expliquent comment une entreprise rentable peut basculer en perte abyssale en douze mois.
Sommaire
Une perte nette de 22,3 milliards d’euros, très loin d’une simple perte d’exploitation
Le premier réflexe utile consiste à distinguer trois notions souvent confondues. La perte opérationnelle courante mesure ce que l’activité rapporte ou coûte avant les éléments financiers et fiscaux. La charge exceptionnelle traduit une décision ponctuelle : dépréciation d’actifs, arrêt de programmes, révision de projets. La perte nette est le résultat final, une fois l’ensemble comptabilisé. Chez Stellantis, c’est cette dernière ligne qui plonge de 22,3 milliards d’euros.
Le détail le plus parlant tient dans la comparaison de deux montants. Les charges exceptionnelles s’élèvent à 25,4 milliards d’euros, soit davantage que la perte nette elle-même. Autrement dit, le trou ne vient pas d’une exploitation qui brûlerait du cash au quotidien, mais d’écritures massives passées pour solder des choix industriels devenus trop lourds. Le chiffre d’affaires net, à 153,5 milliards d’euros, ne recule que de 2 % sur un an, ce qui confirme qu’il s’agit d’abord d’un choc comptable.
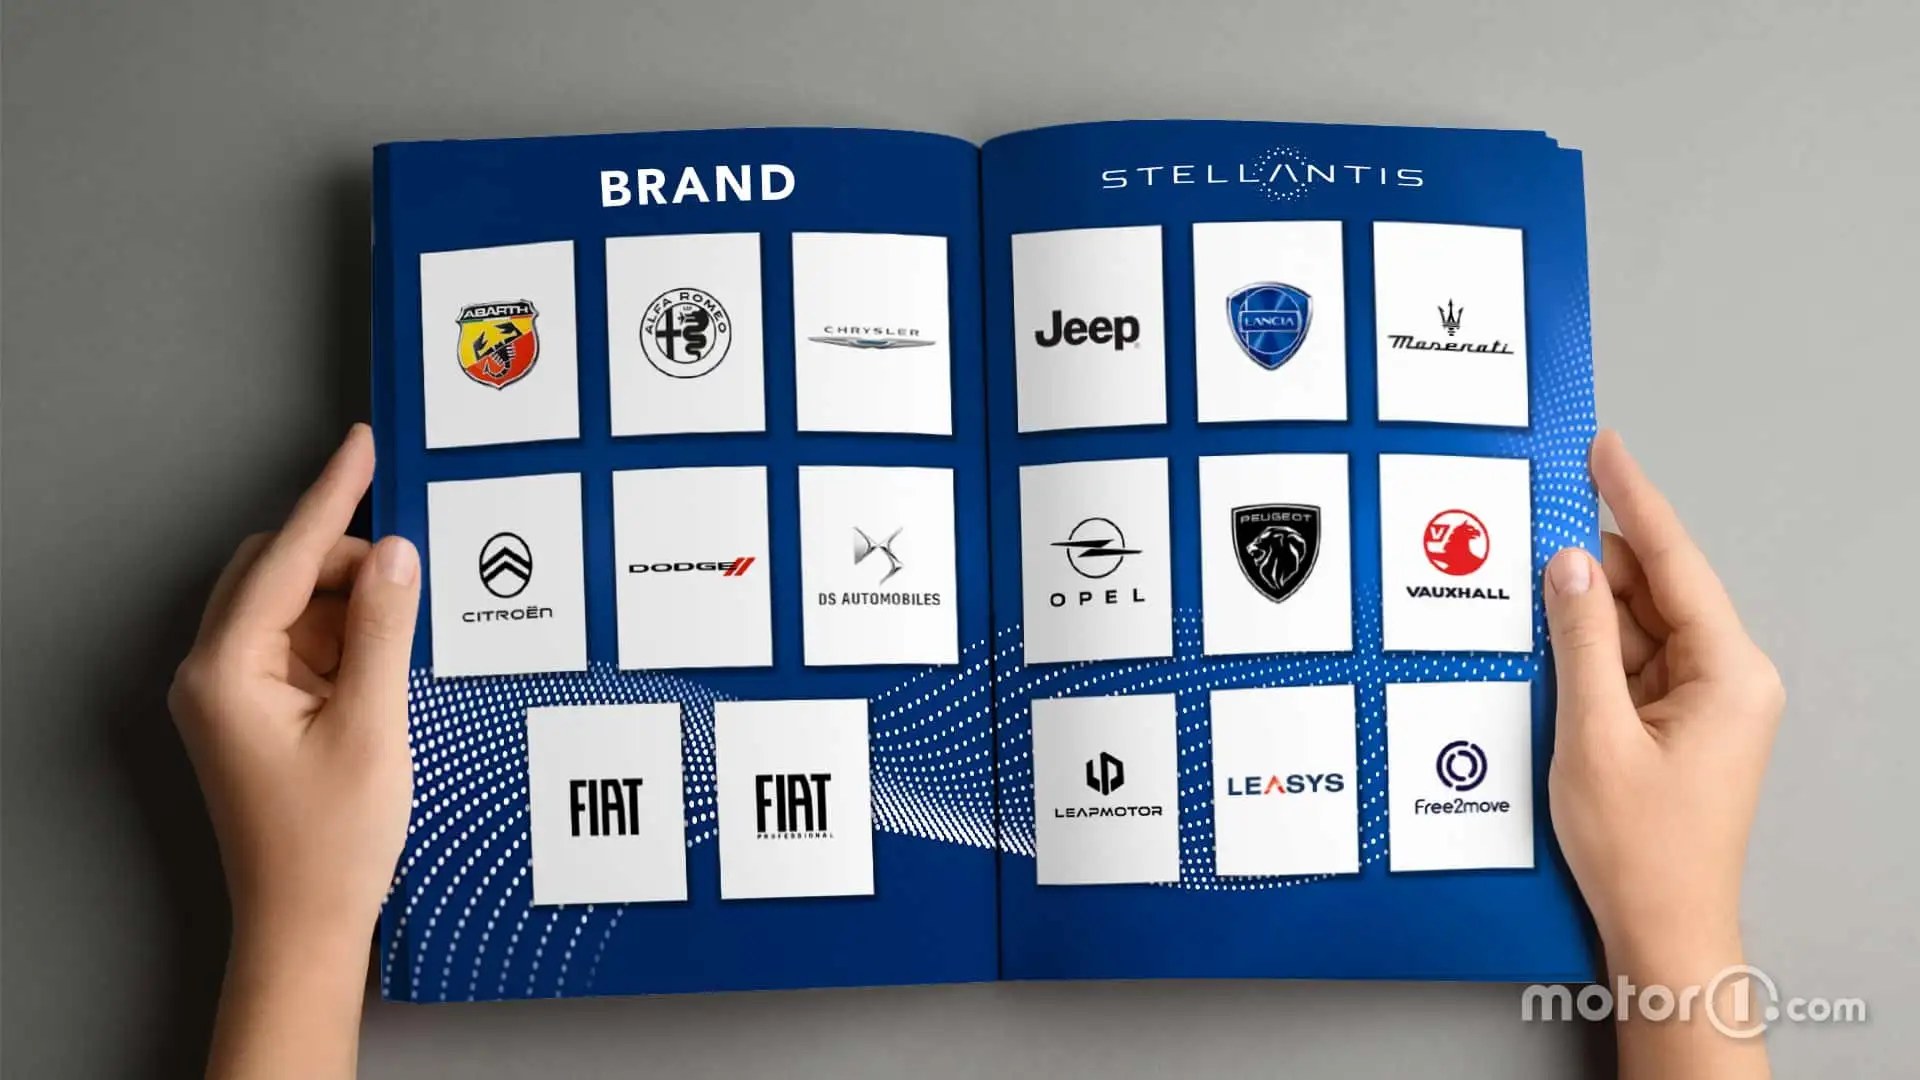
Pour retrouver le périmètre exact, il faut lister les Stellantis marques, quatorze enseignes automobiles auxquelles s’ajoutent deux activités de mobilité, du haut de gamme italien aux pick-up américains. Chaque arbitrage sur l’électrique se répercute donc sur un portefeuille immense, avec des usines, des fournisseurs et des réseaux commerciaux répartis sur plusieurs continents.
Le tableau ci-dessous rassemble les repères chiffrés communiqués par le groupe et confirmés lors de la publication de février 2026.
| Indicateur | Exercice 2025 | Repère |
|---|---|---|
| Chiffre d’affaires net | 153,5 milliards d’euros | en baisse de 2 % |
| Charges exceptionnelles | 25,4 milliards d’euros | dont environ 22 milliards sur le seul second semestre |
| Perte nette | 22,3 milliards d’euros | deuxième plus lourde jamais enregistrée par un groupe français |
| Dividende au titre de 2025 | aucun | décision confirmée le 26 février 2026 |
| Bénéfice net du deuxième trimestre 2026 | 293 millions d’euros | après une perte de 1,9 milliard d’euros un an plus tôt |
Un point mérite d’être souligné : la rémunération des actionnaires a été purement et simplement supprimée pour cet exercice. Pour un investisseur habitué à un rendement régulier, ce signal compte au moins autant que le montant de la perte.
Pourquoi Stellantis affiche une perte d’une telle ampleur
Reconstituer la chaîne causale évite de se perdre dans les commentaires. Trois blocs d’explications suffisent à comprendre l’essentiel.
25,4 milliards d’euros de charges exceptionnelles
Le 6 février 2026, le groupe avait prévenu : il allait passer environ 22 milliards d’euros de charges sur le seul second semestre 2025. L’objectif affiché était de financer un coup de frein dans la production de véhicules électriques, en réduisant des capacités devenues surdimensionnées. La publication de la fin février a confirmé l’ampleur de l’opération, avec 25,4 milliards d’euros sur l’ensemble de l’exercice. Cette remise à plat touche les investissements, les projets industriels et la structure de coûts.
Des ventes de véhicules électriques très inférieures aux attentes
La direction reconnaît avoir surestimé le rythme de la transition vers le tout électrique. Les volumes écoulés sont restés loin des prévisions qui avaient justifié des usines, des plateformes et des partenariats. Cette erreur de calibrage n’est pas propre à Stellantis : Ford et General Motors ont eux aussi passé de lourdes charges pour prendre acte du ralentissement du marché électrique. Le revirement se traduit par un retour assumé sur les modèles thermiques et hybrides, plus rentables à court terme.
Le désengagement de plusieurs projets de batteries, dont la coentreprise canadienne NextStar Energy, obéit à la même logique : produire moins de cellules que prévu coûte cher, mais continuer à financer des gigafactories sous-utilisées coûterait davantage. Ces décisions rappellent la dépendance des nouvelles chaînes de valeur aux matériaux critiques, à l’image de la Célestine: La Pierre du Futur pour les Technologies Avancées et des filières qu’elle symbolise.
Effets de change, baisses de prix et droits de douane
Le recul de 2 % du chiffre d’affaires net s’explique principalement par des effets de change défavorables et par des baisses de prix nettes enregistrées au premier semestre. À cela s’ajoute un environnement commercial plus rugueux aux États-Unis, où les droits de douane ont renchéri les véhicules importés et compliqué l’équation industrielle. Pour un groupe dont la rentabilité dépend fortement du marché nord-américain, ce paramètre pèse autant que la demande européenne.
L’onde de choc boursière déclenchée par la perte Stellantis
Les marchés n’attendent pas la publication définitive pour réagir. Dès les premières indiscrétions de février, le titre a été lourdement sanctionné, au point que la capitalisation boursière du groupe a fondu de plusieurs dizaines de milliards d’euros. La défiance des investisseurs porte sur trois points : la lisibilité de la stratégie produit, la visibilité sur les marges et l’absence de dividende.
Pour répondre à cette défiance, la direction a fait un choix simple : revenir à une publication trimestrielle de ses résultats. L’objectif est de fournir des points de repère plus fréquents et d’éviter les effets de surprise. Les analystes surveillent surtout deux indicateurs, le niveau des liquidités industrielles et la trajectoire de la marge opérationnelle, car ce sont eux qui déterminent la capacité du groupe à financer la suite sans nouvelle dépréciation.
Perte Stellantis contre les autres grands groupes français
Le classement des pertes les plus lourdes jamais enregistrées par une entreprise française place l’exercice 2025 au deuxième rang. La référence devant lui reste la perte de Vivendi Universal en 2002, de l’ordre de 23 milliards d’euros, dans un contexte très différent puisqu’il s’agissait alors de l’éclatement d’une bulle dans les télécommunications et les médias. Le rapprochement a de quoi surprendre : l’automobile rejoint les épisodes les plus sombres de l’histoire boursière tricolore.
D’autres comparaisons circulent. France Télécom avait affiché une perte d’environ 20,7 milliards d’euros en 2002, EDF environ 17,9 milliards en 2022, et Renault environ 8 milliards en 2020. Rapportées à la taille et à la structure de capital de chaque entreprise, ces séquences n’ont pourtant rien d’équivalent : certaines résultaient d’un endettement massif, d’autres d’une dépréciation d’actifs industriels ou d’un choc conjoncturel mondial.
La comparaison avec les concurrents automobiles est plus éclairante. Comme Stellantis, Ford et General Motors ont revu leurs ambitions électriques et passé des charges importantes. Volkswagen, Mercedes, BMW ou Toyota ont également ajusté leurs calendriers. Le cas du groupe franco-italo-américain se distingue moins par la nature du problème que par la brutalité de l’écriture comptable et par l’étendue du portefeuille de marques concerné.
Revirement stratégique : thermique relancé, priorités 2026 assumées
La suite se joue sur un terrain industriel clair. Le constructeur recentre une partie de ses investissements sur les modèles thermiques et hybrides, relance des nouveautés et concentre son effort sur l’Amérique du Nord, son marché le plus rentable. Le plan porté par Antonio Filosa s’appuie sur cette priorité géographique plutôt que sur une course en avant technologique.
Les premiers signes sont encourageants, sans être définitifs. Au deuxième trimestre 2026, le groupe a dégagé un bénéfice net de 293 millions d’euros, alors qu’il accusait une perte de 1,9 milliard d’euros un an plus tôt. La direction vise un retour à une marge positive basse à un chiffre, c’est-à-dire supérieure à zéro mais encore inférieure à 10 %. La formulation mérite d’être lue précisément : elle décrit un redressement réel mais modeste, très loin des niveaux de rentabilité connus avant la crise.
Traverser un retournement de cycle de cette nature demande de la constance, une qualité que le Rayonnement stellaire: le pouvoir du décan du Lion dans la conduite du changement résume finalement assez bien pour qui suit les grandes bascules industrielles.
Ce que la perte Stellantis change pour les salariés, les fournisseurs et les clients
Derrière les milliards, il y a des conséquences très concrètes. La réduction de la production électrique touche des lignes d’assemblage, donc des emplois et des sous-traitants. Les équipementiers qui avaient investi dans des composants dédiés à la voiture à batterie subissent le contrecoup du ralentissement. Les concessionnaires, eux, doivent écouler des stocks dont la valeur de revente se dégrade plus vite que prévu.
Pour un automobiliste, la question se formule autrement : la relance du thermique signifie-t-elle un recul de l’offre électrique ? Pas exactement. Le groupe maintient des modèles à batterie là où la demande existe, mais il cesse de dimensionner son outil industriel sur des scénarios de croissance optimistes. Pour un actionnaire, l’enjeu tient en une phrase : vérifier trimestre après trimestre que la marge remonte avant de considérer la page tournée.
Les interrogations les plus fréquentes après la publication de ces comptes portent sur la mécanique comptable et sur la solidité du rebond annoncé.
Quel est le montant exact de la perte de Stellantis pour 2025 ?
La perte nette s’élève à 22,3 milliards d’euros pour un chiffre d’affaires net de 153,5 milliards d’euros, en baisse de 2 % sur un an. Aucun dividende n’a été versé au titre de cet exercice.
La perte est-elle comptable ou opérationnelle ?
Elle est d’abord comptable. Les 25,4 milliards d’euros de charges exceptionnelles dépassent le montant de la perte nette, ce qui indique que l’exploitation courante n’est pas seule responsable du trou.
Pourquoi Stellantis a-t-il supprimé son dividende au titre de 2025 ?
Le groupe a confirmé qu’aucun dividende ne serait versé, une décision qui vise à préserver les liquidités industrielles dans une phase de réorganisation lourde et de défiance des marchés.
Que signifie revenir à une marge positive basse à un chiffre ?
Cela veut dire retrouver une marge opérationnelle supérieure à zéro, tout en restant sous la barre des 10 %. C’est un seuil de redressement, pas un retour aux performances d’avant la crise.
Le bénéfice du deuxième trimestre 2026 efface-t-il la perte de 2025 ?
Non. Les 293 millions d’euros de bénéfice net du deuxième trimestre 2026 sont très éloignés des 22,3 milliards d’euros de perte annuelle. Ils signalent une trajectoire, pas une réparation du bilan.
Les droits de douane américains ont-ils pesé sur ces résultats ?
Ils font partie des facteurs défavorables, aux côtés des effets de change et des baisses de prix. Le recul du chiffre d’affaires reste toutefois attribué en premier lieu aux parités monétaires et à la politique tarifaire.